
SpaceX 燃氣輪機是這篇文章討論的核心
快速精華 Key Takeaways
💡 核心結論:SpaceX 跨足燃氣輪機,表面是「火箭公司不務正業」,底層其實是 AI 時代最貴的稀缺資源——能立刻上線的電。自建葉片與導葉鑄造廠,是把能源設備從「外購瓶頸」變成「自家現金流引擎」。
📊 關鍵數據:SpaceX 已承諾約 28 億美元採購資料中心用燃氣輪機;馬斯克稱自製葉片可讓天然氣機組上線時間提前約 18 個月;xAI 在 2025 年虧損 64 億美元。2027 年全球 AI 資料中心用電量將進入千 TWh 量級,對應的發電設備與電網投資規模以兆美元計。
🛠️ 行動指南:用 n8n 串接 RSS 與財經 API,監控 SpaceX 合約公告、天然氣價格與電力設備類 ETF 技術面,自動產出每日投資備忘錄;再以複委託或代幣化能源資產(RWA)建立訊息驅動的半自動現金流。
⚠️ 風險預警:燃氣輪機是排碳資產,在環評、空污訴訟與碳關稅升溫下,「快」不等於「合規」;且葉片鑄造屬高溫合金精密製程,良率曲線一旦失控,18 個月的時間紅利會被折舊吃掉。
引言:我盯著 SpaceX 招募頁面兩週後,發現了一件很怪的事
我原本只是想追 NASA 羅曼太空望遠鏡的發射進度,順手點進 SpaceX 的職缺頁。結果在 Bastrop, Texas 這個我根本不熟的地名底下,看到一排職稱:材料工程師、自動化工程師、營運工程師——職能描述全部指向一個叫「Blades and Vanes Foundry」的單位。
葉片與導葉鑄造廠。那不是火箭零件,那是燃氣輪機的心臟。
後來的事情大家都知道了。2026 年 8 月底,馬斯克親口證實這座低調蓋了好一陣子的鑄造廠,目的就是把渦輪葉片與導葉收回自己做,並宣稱這招能讓天然氣機組上線時間縮短最多 18 個月,他用的詞是「profound game changer」。同一時間,SpaceX 揭露已承諾約 28 億美元採購資料中心用的燃氣輪機。
這不是一篇產業新聞的複述。我想談的是:當一家市值已經站上兆美元級別、2026 年 6 月 12 日剛完成史上最大 IPO(募資 860 億美元)的公司,決定自己去鑄造一片耐攝氏千度以上高溫的鎳基超合金葉片時,它真正在賣的是什麼?而這件事,對想要「躺平式現金流」的普通人,到底是機會還是陷阱?
SpaceX 為何突然自己鑄造燃氣輪機葉片?這跟 AI 資料中心有什麼關係?
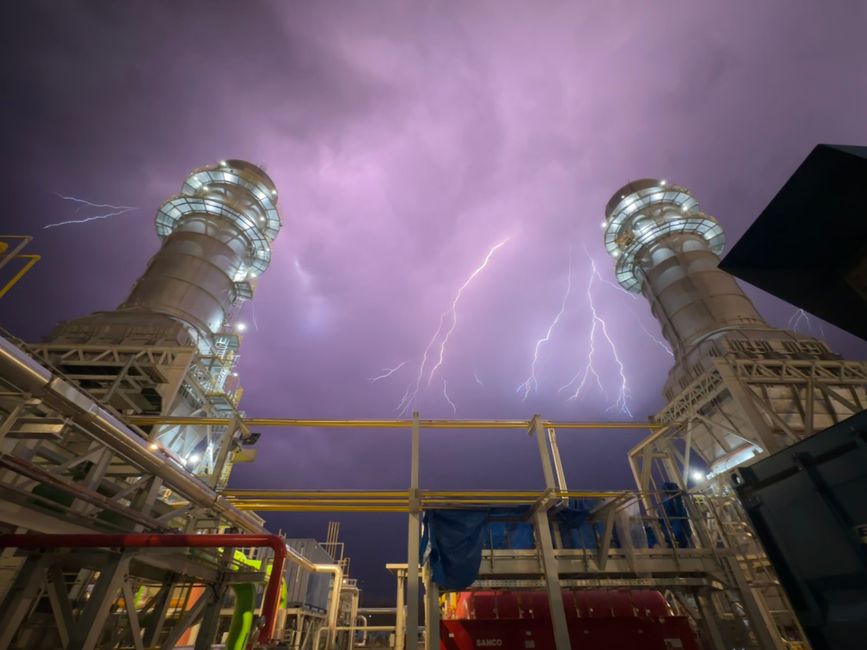
答案很直白:AI 的瓶頸已經從晶片換成了插座。
訓練一個前沿大模型的算力可以排隊等 GPU,但資料中心要運轉,得先有電,而且是要「今天就能開」的電。風電光電的併網排隊動輒數年,核電更是十年起跳。於是燃氣輪機成了唯一能在 12 到 24 個月內把大量基載電力推上線的選項——前提是,你買得到機器。
問題就在這裡。全球燃氣輪機市場長期由少數幾家巨頭把持,訂單能見度已經排到 2030 年之後。馬斯克在 IPO 文件中把「擴張 AI 基礎設施」列為募資用途,而 xAI 在 2025 年虧損 64 億美元——每一分虧損,都在逼他從「排隊買設備」轉向「自己造零件」。
葉片與導葉是燃氣輪機最難做、也最常成為交期瓶頸的部件。它要在高溫、高離心應力、熱腐蝕三重夾殺下撐住上萬小時。全球能穩定量產的供應商屈指可數,而鑄造產能本身就是一道護城河。SpaceX 把它搬進自家廠房,等於把「排隊時間」轉換成「自家資產」。
Pro Tip|專家見解:這樁生意的本質不是製造,而是時間套利。18 個月對一座 100 兆瓦級資料中心園區意味著什麼?以目前 AI 算力租賃行情推算,提前上線的現金流足以覆蓋整組機組的資本支出。馬斯克買的不是葉片,是「比競爭對手早一年半開始收錢」的權利。這也是為什麼他敢說這是 game changer——遊戲規則確實變了,只是變的是財務曲線,不是物理定律。
更深一層看,SpaceX 已經不是單純的航太公司。它的三大業務線是 Space(火箭與龍飛船)、Connectivity(Starlink 衛星星座)與 AI(透過全資子公司 SpaceXAI,包含 Grok 系列模型與 X 社群平台)。這三條線有一個共通點:全部都是吃電怪獸。當你的客戶名單裡有 NASA、美國太空軍與國家偵察局,而你自己的資料中心卻卡在電網接入,自建能源供應鏈就從「加分項」變成「生存必需」。
一台燃氣輪機,怎麼變成 2026 年的被動收入資產?
這裡要把視角從「SpaceX 買設備」切換到「設備本身是一門什麼生意」。
燃氣輪機的商業模式跟房地產意外地像:高資本支出、長生命週期、穩定現金流。一台工業級機組動輒運轉 20 到 30 年,折舊攤提完之後的日子幾乎都是淨賺。發電側的收入來自電費與容量費,若採用「設備所有權 + 租賃」架構,則變成類似收租的固定收益。
2026 年的新變數是RWA(實體資產代幣化)。當能源設備的現金流可以被切分成鏈上憑證,過去只有機構能參與的基礎建設投資,開始出現零售化的縫隙。這條路徑的想像空間在於:你不需要自己買一台燃氣輪機,而是持有某個能源資產池的一小部分收益權。
當然,現實沒有那麼浪漫。設備的運維、燃料成本、環評風險、電價波動,全部都會侵蝕那條「躺平曲線」。真正可複製的做法,是把燃氣輪機產業鏈當成一個訊號驅動的投資主題來經營:上游是高溫合金與精密鑄造,中游是整機組裝與 EPC 工程,下游是電力營運與資料中心 REITs。
圖表裡最該被記住的不是 2030 年的 1050 TWh,而是 2027 年那道轉折。那一年,前期動工的 AI 園區陸續通電,用電曲線會出現階梯式跳升,而燃氣機組的交付週期剛好卡在最緊的位置。供需錯配的價格彈性,通常就藏在那個縫裡。
SpaceX 的營收結構正在怎麼變?航天、衛星、AI 三條腿哪條最粗?
先看歷史座標。2002 年馬斯克創立 SpaceX,2008 年 Falcon 1 在三次失敗後終於入軌,成為第一家把液體燃料火箭送上軌道的私人企業。2012 年龍飛船首次與國際太空站對接。2015 年 Falcon 9 首次成功回收一級火箭,2017 年完成首次複飛。到 2026 年 5 月,Falcon 9 平均每週約三次任務,助推器累計完成近 650 次著陸與複飛。
但真正改變財務體質的是 2019 年上線的 Starlink。這條 Connectivity 業務線貢獻了 SpaceX 的主要收入,並衍生出軍用版本 Starshield。2026 年公司更進一步併入 xAI,成立全資子公司 SpaceXAI,同時宣布與 Tesla 合資興建 Terafab 半導體晶圓廠,並在 6 月 12 日完成史上最大 IPO。
所以回到問題:哪條腿最粗?目前是 Starlink,未來��� AI,而燃氣輪機是串起兩者的血管。
Starlink 提供頻寬,SpaceXAI 提供算力,燃氣輪機提供電力。這是一個閉環:衛星把資料傳下來,資料中心把它算成模型,機組把電送進去。任何一環斷掉,整條鏈的估值都要重算。這也解釋了為什麼一家「火箭公司」會對葉片鑄造這麼執著——那不是周邊業務,那是護城河的閘門。
一般人要怎麼用 n8n + AI 監控這條產業鏈,而不是被割?
說實話,你不可能自己去鑄一片葉片。但你可以讓資訊流先幫你站崗。
一個可執行的 n8n 工作流大致長這樣:第一層用 RSS 與新聞 API 抓取 SpaceX、NASA、能源設備商的公告;第二層接上 LLM 節點,把原始新聞壓縮成「事件—受影響標的—時間敏感度」三欄摘要;第三層比對天然氣期貨價格與電力設備類 ETF 的技術面訊號;最後一層把結果推播到你的信箱或 Telegram,並寫入 Google Sheet 當作交易日誌。
這套流程的價值不在於「自動下單賺錢」——那是危險的幻想——而在於把你從情緒交易裡拉出來。當市場因為一則馬斯克的推文暴衝時,你的儀表板會冷靜地告訴你:這則新聞屬於「合約確認」還是「口頭宣示」,歷史上的後續反應中位數是多少。
Pro Tip|專家見解:預測市場(如 Polymarket)是這條鏈上最容易被誤用的工具。它適合用來校準機率,不適合用來建立部位。我的做法是把預測市場的隱含機率當成「群眾共識錨」,再對照自己模型的輸出。當兩者落差超過 15 個百分點,才是真正值得研究的訊號。記住:預測市場的流動性有限,大額進出本身就是市場衝擊。
反直覺風險:押注航天能源,2027 年前最該注意哪三件事?
第一,環保與法規的反作用力。燃氣輪機是排碳設備。在空污訴訟、環評審查與碳邊境稅同步升溫的環境下,「比別人快 18 個月上線」也可能意味著「比別人早 18 個月撞上訴訟」。田納西州孟菲斯附近的 xAI 專案已經出現相關爭議,這類風險不會因為技術優越而消失。
第二,精密鑄造的良率曲線。鎳基超合金的定向凝固與單晶鑄造,是材料科學裡最難量產的工藝之一。實驗室做出來、與工廠穩定產出之間,隔著一條以年計的學習曲線。18 個月的時間紅利,很可能被良率爬坡吃掉大半。
第三,估值已經預支了敘事。SpaceX 在 2026 年的 IPO 是史上最大,市值已經反映了大量的未來預期。當一家公司的股價隱含了「火箭 + 衛星 + AI + 能源」四重成長,任何一條線的雜音都會被放大成倍數級的修正。投資這條產業鏈的正確姿勢,是買瓶頸環節,而不是買故事本身。
常見問題 FAQ
SpaceX 造燃氣輪機葉片,跟一般投資人有什麼直接關係?
直接關係有限,間接關係很大。它揭露了 AI 產業真正的瓶頸是電力,而電力設備供應鏈(高溫合金、精密鑄造、EPC 工程、電力營運)才是這波資本支出的實際落點。投資���應該研究的是這條供應鏈,而不是只盯著火箭新聞。
2027 年 AI 資料中心用電真的會到 750 TWh 嗎?
這是根據現有資料中心動工量與機組交付排程推估的量級,不同機構的模型會有上下 15% 的落差。關鍵不是精確數字,而是成長斜率:從 2024 到 2030 年翻倍以上,代表電力設備與電網投資會是這幾年的結構性主題。
用 n8n 做能源投資監控,最低門檻是什麼?
一台能長跑的雲端主機、一個 n8n 實例、幾個免費的 RSS 與財經 API,加上一點 LLM 節點來做摘要,就能跑出可用的每日簡報。重點是先把「資訊收集」自動化,再談訊號判讀。順序顛倒,只會做出一個精美的虧錢機器。
結語:買的不是火箭,是插座上的那口氣
SpaceX 這次跨足燃氣輪機,表面看是荒謬的品類擴張,實際上是把「能源自主」寫進了公司的核心策略。當一家公司的三大業務線全部以電力為燃料,自己去掌握葉片鑄造,就從「被動排隊」變成「主動定價」。
對讀者來說,這則新聞的價值不在於「要不要買 SpaceX」,而在於它逼我們重新校準一個問題:2026 年之後,真正稀缺的到底是算力,還是能讓算力跑起來的電?想清楚這題,你會發現整條產業鏈的估值邏輯都要重寫。
權威參考資料
- Business Insider — Elon Musk Says SpaceX Will Build Gas Turbine Parts to Meet AI Demand
- TechCrunch — Musk’s faster path to more gas turbines comes with pollution problem
- The AI Insider — Musk Confirms SpaceX Foundry to Ease Gas Turbine Bottleneck
- Investor’s Business Daily — SpaceX Logs NASA Launch Success, Jumps Into Gas Turbine Business
- Energy.media — SpaceX to Spend $2.8 Billion on Gas Turbines
- Wikipedia — SpaceX
- Wikipedia — Gas turbine
Share this content:
相關資訊:
 特斯拉德州 Terafab 晶片廠殺進 AI 算力戰場:2026 年自研晶片如何改寫半導體供應鏈與你的投資劇本?
 AI臨床決策支援代理人2026完整指南:如何用n8n與OpenAI API重塑醫療工作流?
 AI 財富管理進化史:Ultra-Rich 的資產管理已經回不去人類時代
 別再餵提示詞了!MIT 說要「指揮」AI——2026 企業級 Agentic 自動化的真正玩法
 a16z 砸 11 億美金押注「機器時代」:AI 算力瓶頸如何重塑 2026 年半導體與能源產業鏈?
 Riot Platforms 的 20 年 900 億算力大單:比特幣礦商如何成為 AI 基礎設施新王者
 AI 財富管理 2026:當機器學習接管你的資產配置,自動化投顧如何翻轉兆美元市場
 Google Photos 切換開關實測:傳統 search vs. AI 搜索,用戶自主權的世紀之戰






